Ang Iyong Mga Karapatan sa FDCPA: Pahintuin ang Harassment ng Debt Collector Kaagad
Pinahihirapan ka ba ng mga debt collector sa paulit-ulit na tawag? Nanganganib ng pagkakakulong o nagpapanggap na pulis? Ang Fair Debt Collection Practices Act (FDCPA) ay nagbibigay sa iyo ng malalakas na kagamitan para itigil agad iyon. Magsimula sa paghingi ng nakasulat na beripikasyon ng utang, ito ang iyong unang depensa sa ilalim ng pederal na batas na ito mula 1977.[1][3][4]
Mayroon kang mga karapatan sa FDCPA na nagsisimula sa sandaling makipag-ugnayan sa iyo ang third-party collector tungkol sa mga personal na utang tulad ng credit card o bayarin sa medikal. Hindi nila pwedeng guluhin, magsinungaling, o gumamit ng maruming taktika. Alamin ang mga patakarang ito, at epektibo kang makakapaglaban. Hatiin natin ito sa mga hakbang na maaari mong gawin ngayon.
Ano ang Pwedeng at Hindi Pwedeng Gawin ng mga Debt Collector
Ang mga third-party debt collector (hindi ang orihinal na nagpapautang) ay kailangang sumunod sa mahigpit na mga patakaran ng FDCPA para sa mga consumer debt, tulad ng pautang sa pamilya o bayarin sa bahay, hindi mga negosyo.[4][6] Kailangan nilang ipakilala ang kanilang sarili bilang mga collector sa bawat tawag o liham at magpadala ng notice ng beripikasyon sa loob ng limang araw mula sa unang pakikipag-ugnayan.[1][3][4]
Narito ang mga bagay na hindi nila pwedeng gawin, mga pangunahing paglabag na maaaring magbukas sa kanila sa mga demanda:
-
Mangharass o mang-abuso sa iyo (§1692d): Walang pagbabanta ng karahasan, malaswang pananalita, o sobrang daming tawag na nakakainis, halimbawa, pagtawag ng 10 beses sa isang araw.[1][5] Halimbawa: Collector na sumisigaw ng mura o nagpopost ng iyong utang sa social media? Ilegal iyon.[1]
-
Magsinungaling o magbigay ng maling impormasyon (§1692e): Hindi pwedeng magpanggap na abogado, pulis, o opisyal ng gobyerno. Walang pagpapalaki ng halaga ng utang o pagpapadala ng pekeng legal na dokumento.[1][3][5] Totoong kaso: Pagsasabing ikukulong ka dahil sa civil debt? Direktang paglabag iyon.[8]
-
Gumamit ng hindi patas na taktika (§1692f): Hindi pwedeng magdeposito ng post-dated checks nang maaga o magdagdag ng bayarin na wala sa orihinal na kontrata.[1][8] Hindi rin nila pwedeng habulin ang mga utang na lampas na sa statute of limitations at magbanta ng demanda na hindi naman nila isasampa.[8]
Pwede silang makipag-ugnayan sa iyo mula 8 a.m. hanggang 9 p.m. sa lokal mong oras, pero sa pamamagitan lang ng telepono, mail, o email (may limitasyon).[1][5] Sabihin sa kanila na itigil ito sa pamamagitan ng nakasulat, at kailangan nilang sumunod, maliban kung para lang sa beripikasyon o abiso ng demanda.[1][3]
Mabilis na paglilinaw: Hindi saklaw ng FDCPA ang mga orihinal na nagpapautang na nangongolekta ng sarili nilang utang. Kung tumawag ang Bank of America tungkol sa iyong card, maaaring saklawin ito ng mga batas ng estado.[4][6]
Hakbang-hakbang: Paano Ikwestiyon ang Utang at Pahintuin ang Koleksyon
Huwag mag-panic kapag nagsimulang tumawag. Sundin ang mga numero na hakbang na ito para gamitin ang iyong mga karapatan sa FDCPA at makakuha ng dagdag na panahon.
-
Itala ang lahat. Isulat ang mga petsa, oras, pangalan ng tumatawag, at ang kanilang sinasabi. Ito ang magiging ebidensya para sa harassment ng debt collector.[1][5] Makakatulong ang mga app tulad ng Credit Booster AI para subaybayan ito kasama ng iyong credit report.
-
Hintayin ang notice ng beripikasyon. Sa loob ng limang araw mula sa pakikipag-ugnayan, kailangan nilang ipadala ang mga detalye: halaga ng utang, pangalan ng nagpapautang, at ang iyong 30-araw na karapatan na magdispute.[1][3][4]
-
Ikwestiyon sa sulat sa loob ng 30 araw. Magpadala ng certified letter na humihiling ng patunay (halaga, orihinal na nagpapautang) at nagsasabing hindi mo ito utang. Hihinto ang koleksyon hanggang mapatunayan nila.[1][3][5] Template: “Ikwestiyon ko ang utang na ito. Magbigay ng beripikasyon ayon sa §1692g.” Kailangan nilang pangalanan ang orihinal na nagpapautang.[4]
-
Hilingin na itigil ang pakikipag-ugnayan. Isama sa iyong liham: “Itigil ang lahat ng komunikasyon maliban sa beripikasyon o abiso ng legal na aksyon.” Kailangan nilang sumunod.[1][3]
-
Suriin ang statute of limitations. Maraming utang ang nag-e-expire pagkatapos ng 3-6 na taon (iba-iba depende sa estado). Walang pagbabanta ng demanda sa mga utang na lampas na sa oras.[8]
Halimbawa: Nakakatanggap si Maria ng tawag tungkol sa $2,000 na bayarin sa medikal na nabayaran na niya ilang taon na ang nakalipas. Ikinwestiyon niya ito sa sulat, napahinto ang koleksyon hanggang nagpadala ang ahensya ng mahina na patunay. Nakipag-negosasyon siya at napababa ito ng 50%.[8] (Pinalitan ang mga pangalan para sa privacy.)
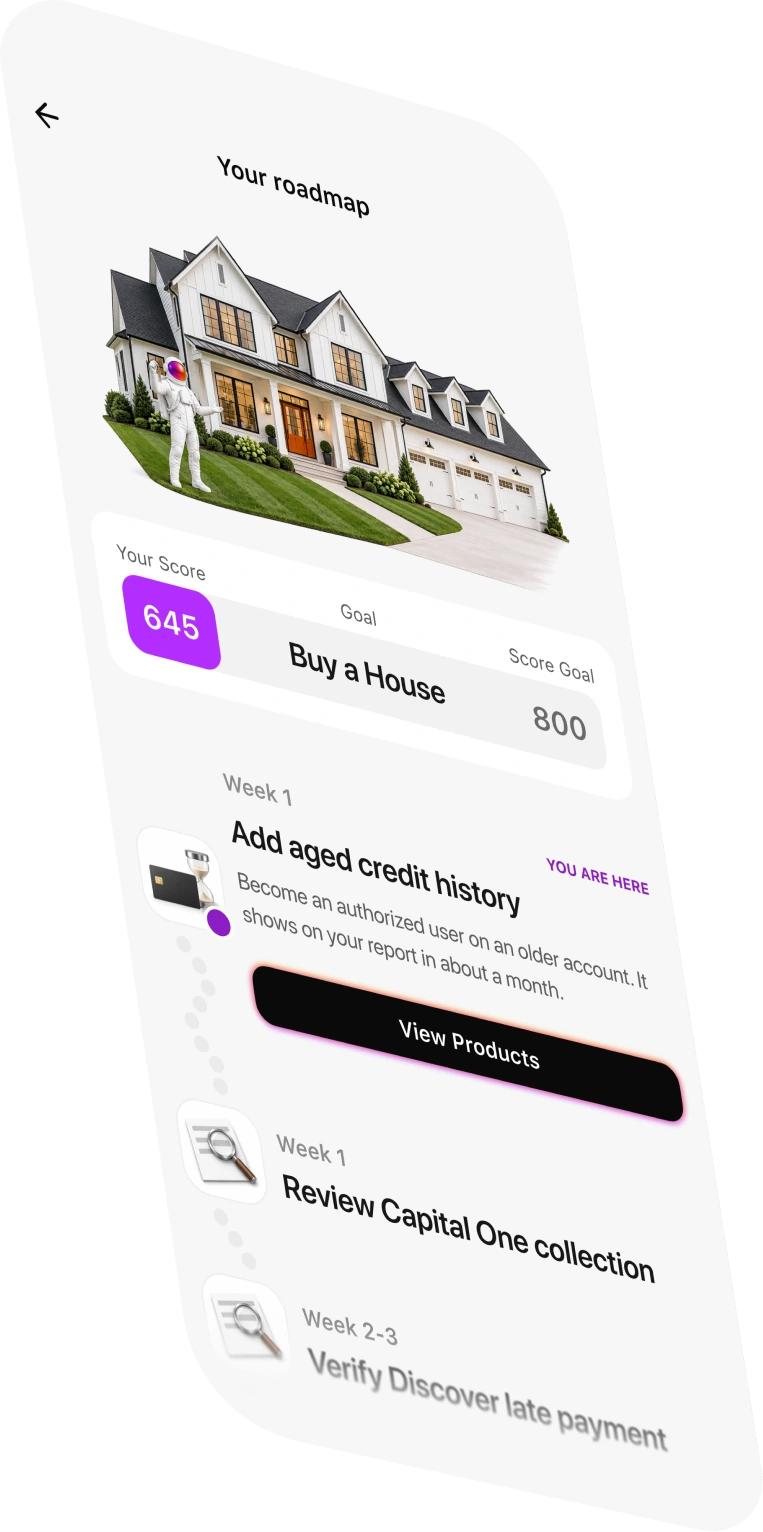
I-download ang Credit Booster AI, libre sa iOS at Android. Sinusuri nito ang iyong credit report para sa mga error, natutukoy ang illegal debt collection tactics, at awtomatikong gumagawa ng mga liham ng pagtutol.
Kilalanin at Pahintuin ang Harassment ng Debt Collector
Ang harassment ng debt collector ay naging sanhi ng mga pagkabangkarote at pagkawala ng trabaho bago pa man ang FDCPA, nakita ng Kongreso ang pinsalang dulot nito.[3][5] Ngayon, nangyayari pa rin ito: paulit-ulit na tawag sa trabaho, panggigipit sa pamilya, o pagbabanta tulad ng “Gugupitin namin ang iyong sahod bukas” (hindi nila pwedeng gawin iyon nang walang utos ng korte).[1][5]
Mga palatandaan ng paglabag na dapat bantayan:
- Tawag bago mag-8 a.m. o pagkatapos ng 9 p.m.[1]
- Pagsisiwalat ng iyong utang sa mga employer o kapitbahay.[1]
- Nagpapanggap na ilegal na nagre-record ng tawag o gumagamit ng takot na taktika.[5]
Labanan ito: Magtala ng mga tawag. Kung tumawag sila sa iyong boss kahit sinabi mong huwag, panalo ka iyon sa korte.[1] Isang collector na tumawag ng higit 20 beses kada linggo? Nagbigay ang korte ng $1,000 statutory damages kasama ang mga bayarin.[3][7]
Tanong: Pagod ka na ba sa walang tigil na pagtunog ng telepono? Ang iyong nakasulat na cease-and-desist letter ang magtatapos nito.
Mga Ilegal na Taktika sa Koleksyon ng Utang na Dapat Bantayan
Nagiging malikhain ang mga collector sa illegal debt collection tactics. Narito ang talaan ng mga karaniwan at ang mga solusyon ng FDCPA:
| Taktika | Bakit Ilegal | Ano ang Gagawin Mo |
|---|---|---|
| Pagdagdag ng hindi awtorisadong bayarin (hal., 25% “collection” charge) | Tanging bayarin sa kontrata/legal lang ang pinapayagan (§1692f)[1][8] | Ikwestiyon; magsampa ng kaso para sa hanggang $1,000[3][7] |
| Pagbabanta ng pag-aresto | Hindi kriminal ang civil debts[1][5] | Itala at i-report sa CFPB[4] |
| Pekeng demanda o dokumento | Maling representasyon (§1692e)[1][3] | Hilingin ang beripikasyon; magsampa ng kontra-kaso[3] |
| Hindi pagtugon sa pagtutol, tuloy ang koleksyon | Kailangang huminto hanggang mapatunayan (§1692g)[1][4] | Gamitin bilang ebidensya para sa danyos[3] |
| Tawag sa cell phone nang walang pahintulot (TCPA overlap) | Ibang batas, pero nililimitahan ng FDCPA ang dalas[1] | I-block at magreklamo[5] |
Itinuturing ng Experian na pangunahing paglabag ang panghuhuli sa mga utang na lampas na sa statute of limitations, huwag magbayad ng maliliit na halaga dahil nire-reset nito ang orasan.[8]
Mga Paraan ng Paghahabol: Magsampa ng Kaso at Manalo ng Hanggang $1,000 Kada Paglabag
Malakas ang FDCPA. Kung lalabag sila, ikaw ang makikinabang.
- Statutory damages: Hanggang $1,000 kada aksyon, hindi kailangan ng aktwal na pinsala. Ang class actions ay may limit na $500,000 o 1% ng net worth.[3][5][7]
- Actual damages: Stress, nawalang sahod, bayarin sa medikal mula sa harassment.[3]
- Bayad sa abogado: Ibinibigay ng korte, kaya libre ang mga kaso sa umpisa.[3][7]
Isampa ang kaso sa pederal o estado na korte sa loob ng isang taon.[3][8] O gamitin ang “recoupment” kung sila ang nagsampa ng kaso, ibawas ang kanilang claim gamit ang iyong mga panalo sa FDCPA, kahit lampas na sa isang taon.[2]
Tip: 80% ng mga kaso sa FDCPA ay naaayos bago ang paglilitis dahil ayaw ng mga collector sa mga bayarin.[3] Libreng legal na tulong? Kontakin ang Legal Aid Society o ang AG ng iyong estado.[5][7]
Iwasan ang Problema at Makipagnegosasyon nang Mas Matalino
Mag-ingat sa mga tala: Bayad, kasunduan, lahat dapat nakasulat.[6] Nakikipagnegosasyon? Siguraduhing dokumentado, unahin ang pagbabayad sa pinakamatandang utang.[6]
Dito mahusay ang Credit Booster AI. Sinusuri nito ang iyong report para sa mga error na may kinalaman sa FDCPA, gumagawa ng mga liham, at sinusubaybayan ang progreso, perpekto para makita agad ang mga mapanlinlang na taktika.[App knowledge]
May mga batas ng estado tulad ng Rosenthal Act ng California na nagbibigay ng dagdag na proteksyon pero hindi pwedeng pahinain ang FDCPA.[2] Walang malalaking pagbabago sa 2025-2026, pero nananatiling bago ang mga gabay ng CFPB.[4]
Madalas Itanong
Saklaw ba ng Fair Debt Collection Practices Act ang pagtawag ng bangko ko tungkol sa aking loan?
Hindi, ang FDCPA ay para sa mga third-party collectors, hindi sa mga orihinal na nagpapautang tulad ng iyong bangko. Suriin ang mga batas ng estado para sa katulad na proteksyon.[4][6]
Paano ko agad mapapatigil ang mga tawag ng debt collector?
Magpadala ng certified letter na nag-uutos na itigil nila ang pakikipag-ugnayan ayon sa §1692c. Kailangan nilang tumigil maliban kung para sa beripikasyon o abiso ng demanda, mabilis itong epektibo.[1][3]
Maaari ba akong magsampa ng kaso para sa paglabag sa FDCPA nang hindi nalulugi?
Oo, makakakuha ka ng hanggang $1,000 na statutory damages kada paglabag, kasama ang mga bayarin, kahit walang pinansyal na pinsala. Isampa sa loob ng isang taon.[3][7][8]
Paano kung kinukwestiyon ko ang utang, kailangan ba nilang magpadala ng patunay?
Oo naman. Ang nakasulat na pagtutol sa loob ng 30 araw ay humihinto sa koleksyon hanggang mapatunayan nila ang halaga at orihinal na nagpapautang.[1][4]
Legal ba ang pagbabanta ng demanda sa mga lumang utang?
Hindi, kung lampas na sa statute of limitations (3-10 taon depende sa estado/uri ng utang). Ilegal iyon sa ilalim ng §1692e.[8]
Saan ko ire-report ang harassment ng debt collector?
Maghain ng reklamo sa CFPB sa consumerfinance.gov o sa FTC/AG. Isama ang mga tala para mabilis na aksyon, pagkatapos ay isaalang-alang ang pagsasampa ng kaso.[4][5][7]
Mga Madalas Itanong
Saklaw ba ng Fair Debt Collection Practices Act ang pagtawag ng bangko ko tungkol sa aking loan?
Hindi, ang FDCPA ay para sa mga third-party collectors, hindi sa mga orihinal na nagpapautang tulad ng iyong bangko. Suriin ang mga batas ng estado para sa katulad na proteksyon.
Paano ko agad mapapatigil ang mga tawag ng debt collector?
Magpadala ng certified letter na nag-uutos na itigil nila ang pakikipag-ugnayan ayon sa §1692c. Kailangan nilang tumigil maliban kung para sa beripikasyon o abiso ng demanda, mabilis itong epektibo.
Maaari ba akong magsampa ng kaso para sa paglabag sa FDCPA nang hindi nalulugi?
Oo, makakakuha ka ng hanggang $1,000 na statutory damages kada paglabag, kasama ang mga bayarin, kahit walang pinansyal na pinsala. Isampa sa loob ng isang taon.
Paano kung kinukwestiyon ko ang utang, kailangan ba nilang magpadala ng patunay?
Oo naman. Ang nakasulat na pagtutol sa loob ng 30 araw ay humihinto sa koleksyon hanggang mapatunayan nila ang halaga at orihinal na nagpapautang.
Legal ba ang pagbabanta ng demanda sa mga lumang utang?
Hindi, kung lampas na sa statute of limitations (3-10 taon depende sa estado/uri ng utang). Ilegal iyon sa ilalim ng §1692e.
Saan ko ire-report ang harassment ng debt collector?
Maghain ng reklamo sa CFPB sa consumerfinance.gov o sa FTC/AG. Isama ang mga tala para mabilis na aksyon, pagkatapos ay isaalang-alang ang pagsasampa ng kaso.