Сіздің FDCPA құқықтарыңыз: Қарыз өндірушінің қысымын дереу тоқтатыңыз
Сізді шексіз қоңыраулармен мазалап жүрген қарыз өндірушілер ме? Түрмеге отырғызамыз деп қорқыта ма немесе полиция болып көріне ме? Әділ қарызды өндіріп алу тәжірибелері туралы заң (FDCPA) мұны тез тоқтатуға күшті құралдар береді. Алдымен қарызды жазбаша түрде растауды талап етіңіз, бұл 1977 жылғы федералдық заң бойынша сіздің алғашқы қорғанысыңыз.[1][3][4]
Үшінші тарап өндіріп алушысы жеке қарыздарыңыз, мысалы несие карталары немесе медициналық шоттар туралы хабарласқан сәттен бастап сіздің FDCPA құқықтарыңыз іске қосылады. Олар қысым көрсете, өтірік айта немесе арам тәсіл қолдана алмайды. Осы ережелерді білсеңіз, тиімді түрде қарсы тұра аласыз. Бүгін қолдануға болатын қадамдарға бөліп қарайық.
Қарыз өндірушілер не істей алады және нені мүлде істей алмайды
Үшінші тарап қарыз өндірушілері, яғни сіздің бастапқы кредиторыңыз емес ұйымдар, тұтынушылық қарыздар бойынша FDCPA-ның қатаң ережелерін сақтауға тиіс.[4][6] Олар әр қоңырау немесе хатта өздерін қарыз өндіруші ретінде көрсетуі және алғашқы байланыстан кейін бес күн ішінде растау туралы хабарлама жіберуі керек.[1][3][4]
Міне, олар істей алмайтын нәрселер, яғни оларды сотқа тарта алатын негізгі бұзушылықтар:
-
Қорқыту немесе дөрекі мінез көрсету (§1692d): Күш қолданамын деп қорқытуға, боқауыз сөз айтуға немесе күніне 10 рет қоңырау шалып мазалауға болмайды.[1][5] Мысалы: Қарыз өндіруші балағаттап айқайласа немесе қарызыңызды әлеуметтік желіге жарияласа? Заңсыз.[1]
-
Өтірік айту немесе адастыру (§1692e): Олар адвокат, полиция немесе мемлекеттік қызметкер болып көріне алмайды. Қарыз сомасын қолдан өсіруге немесе жалған заңдық құжаттар жіберуге болмайды.[1][3][5] Нақты мысал: Сізге азаматтық қарыз үшін түрмеге жабыласыз деу? Тікелей бұзушылық.[8]
-
Әділетсіз тәсілдерді қолдану (§1692f): Кешіктіріп жазылған чектерді ерте депозитке сала алмайды немесе бастапқы шартта жоқ төлемдер қоса алмайды.[1][8] Сондай-ақ талап қою мерзімі өтіп кеткен қарызды өндіріп алуға тырысып, өзі бермейтін сот істерімен қорқыта алмайды.[8]
Олар сіздің жергілікті уақытпен таңғы 8 бен кешкі 9 аралығында телефон, пошта немесе электрондық пошта арқылы ғана байланыса алады.[1][5] Оларға жазбаша түрде тоқтатуды айтсаңыз, олар тоқтауы керек, тек растау немесе сот туралы хабарлама үшін ғана хабарласа алады.[1][3]
Қысқаша мифті жоққа шығару: FDCPA бастапқы кредиторлардың өз қарызын өндіріп алуына қолданылмайды. Егер Bank of America картаңыз туралы қоңырау шалса, оның орнына штат заңдары қолданылуы мүмкін.[4][6]
Қарызды даулаудың және өндіріп алуды тоқтатудың қадамдық жолы
Қоңыраулар басталғанда сабыр сақтаңыз. Өз FDCPA құқықтарыңызды пайдалану және уақыт ұту үшін мына нөмірленген қадамдарды орындаңыз.
-
Барлығын жазып жүріңіз. Күні, уақыты, қоңырау шалушының аты және не айтқанын белгілеңіз. Бұл сіздің қарыз өндірушінің қысым көрсетуі туралы ісіңізді күшейтеді.[1][5] Credit Booster AI сияқты қолданбалар мұны кредит есебіңізбен бірге бақылауға көмектесе алады.
-
Растау туралы хабарламаны күтіңіз. Байланыстан кейін бес күн ішінде олар қарыз сомасы, кредитордың атауы және 30 күндік даулауға құқығыңыз туралы мәліметтерді пошта арқылы жіберуі керек.[1][3][4]
-
30 күн ішінде жазбаша даулаңыз. Тіркелген хат жіберіп, дәлел сұраңыз (сома, бастапқы кредитор) және бұл қарыз сіздікі емес екенін жазыңыз. Растау берілгенше өндіріп алу тоқтатылады.[1][3][5] Үлгі: “Мен бұл қарызды даулаcамын. §1692g бойынша растау беріңіз.” Олар бастапқы кредитордың атын да көрсетуі тиіс.[4]
-
Байланысты тоқтатуды талап етіңіз. Хатыңызға мынаны қосыңыз: “Растау немесе заңды әрекет туралы хабарлаудан басқа барлық байланысты тоқтатыңыз.” Олар мұны орындауға міндетті.[1][3]
-
Талап қою мерзімін тексеріңіз. Көптеген қарыздар 3-6 жылдан кейін ескіреді (штатқа қарай өзгереді). Мерзімі өткен қарызға сотқа береміз деп қорқытуға болмайды.[8]
Мысал: Мария бірнеше жыл бұрын төлеп қойған $2,000 медициналық шот туралы қоңыраулар алды. Ол жазбаша түрде дауласты, ал өндіріп алу агенттігі әлсіз дәлел ұсынғанша іс тоқтады. Ол соманы 50% төмендетіп келісті.[8] (Аттар құпиялылық үшін өзгертілді.)
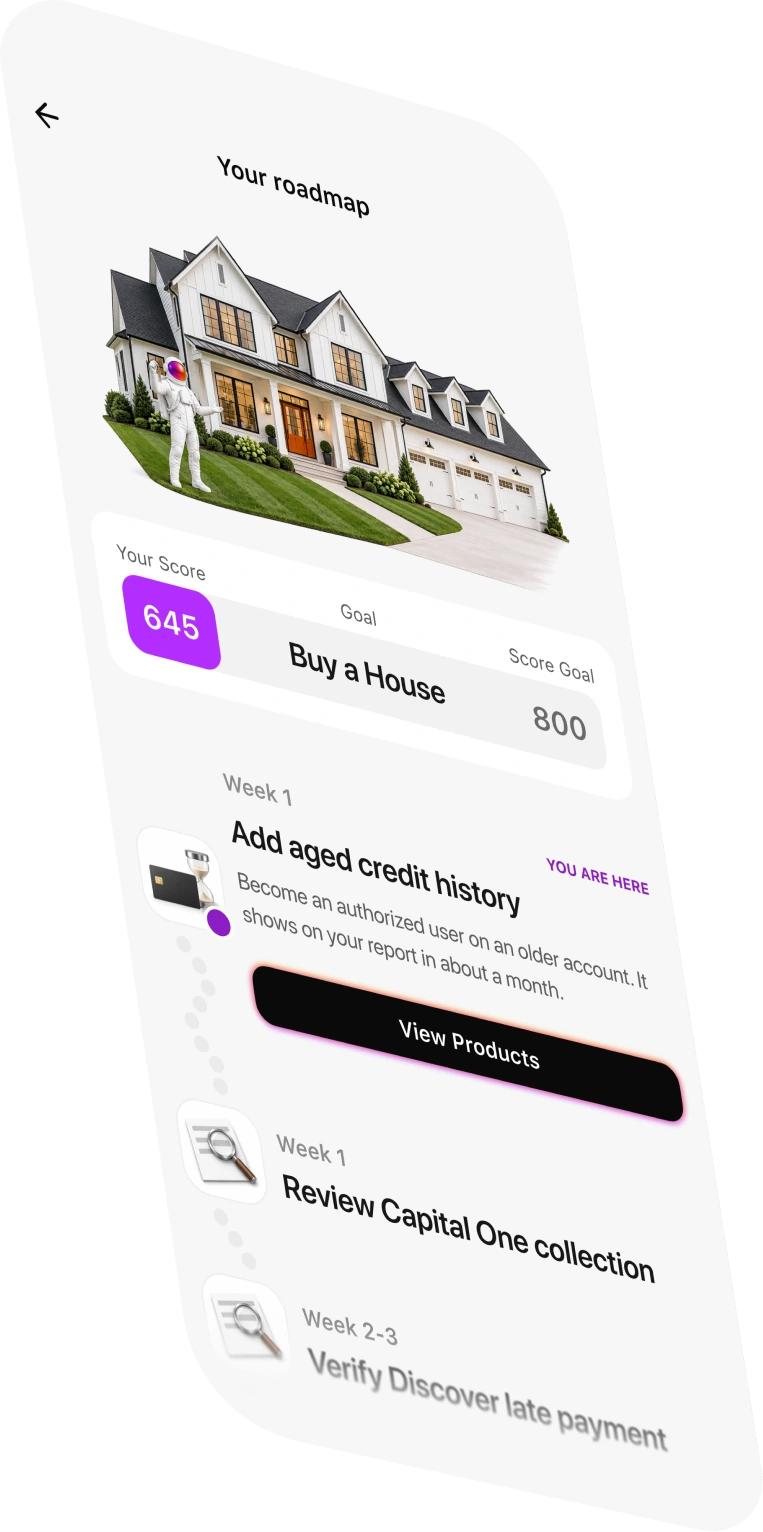
Credit Booster AI жүктеп алу, iOS пен Android-та тегін. Ол кредит есебіңіздегі қателерді тексереді, заңсыз қарыз өндіріп алу тәсілдерін анықтайды және дау хаттарын автоматты түрде жасайды.
Қарыз өндірушінің қысымын анықтап, тоқтатыңыз
Қарыз өндірушінің қысым көрсетуі FDCPA енгізілгенге дейін банкроттық пен жұмыс жоғалтуға әкелді, Конгресс бұл зиянды көрді.[3][5] Бүгінде де ол жалғасады: жұмыста қайта-қайта қоңырау шалу, туыстарды мазалау немесе “Ертең жалақыңызды ұстаймыз” деген қорқыту сияқты әрекеттер.[1][5]
Бұзушылықтың айқын белгілері:
- Таңғы 8-ге дейін немесе кешкі 9-дан кейін қоңырау шалу.[1]
- Қарызыңызды жұмыс берушіге немесе көршілерге ашу.[1]
- Заңсыз түрде қоңырауды жазып жатырмыз деп көрсету немесе қорқыту тәсілдерін қолдану.[5]
Қарсы әрекет: Қоңырау журналын жүргізіңіз. Егер сіз айтқаннан кейін жұмыс берушіңізге қоңырау шалса, бұл сотта сіздің пайдаңызға дәлел болады.[1] Аптасына 20+ рет қоңырау шалған өндіріп алушыға соттар $1,000 көлеміндегі заңмен белгіленген өтемақы мен ақы тағайындаған.[3][7]
Риторикалық сұрақ: Телефонның тынымсыз шырылдауынан шаршадыңыз ба? Жазбаша байланыс тоқтату хаты оны тоқтатады.
Назар аударатын заңсыз қарыз өндіріп алу тәсілдері
Өндірушілер заңсыз қарыз өндіріп алу тәсілдерін жиі ойлап табады. Міне, кең тарағандары және FDCPA бойынша шешімі:
| Тәсіл | Неге заңсыз | Сіздің әрекетіңіз |
|---|---|---|
| Рұқсатсыз төлем қосу, мысалы 25% “өндіріп алу” ақысы | Тек шарттық немесе заңмен рұқсат етілген төлемдер ғана болады (§1692f)[1][8] | Даулаңыз; $1,000-ға дейін талап етіңіз[3][7] |
| Ұстауға қорқыту | Азаматтық қарыз қылмыстық іс емес[1][5] | Жазып алып, CFPB-ға хабарласыңыз[4] |
| Жалған сот істері немесе құжаттар | Бұрмалау (§1692e)[1][3] | Растау сұраңыз; қарсы талап беріңіз[3] |
| Дауды елемеу, жинауды жалғастыру | Расталғанша тоқтатуы керек (§1692g)[1][4] | Бұл зиянды өтеуге дәлел болады[3] |
| Келісімсіз ұялы телефонға қоңырау шалу (TCPA да қамтиды) | Бөлек заң, бірақ FDCPA жиілікке шектеу қояды[1] | Блоктаңыз және шағымданңыз[5] |
Experian талап қою мерзімі өткен қарызды қуалауды ең жиі кездесетін бұзушылықтардың бірі деп атайды, аз ғана соманы төлемеңіз, әйтпесе мерзім қайта басталуы мүмкін.[8]
Сіздің қорғау құралдарыңыз: сотқа беріп, әр бұзушылық үшін $1,000-ға дейін ұтып алыңыз
FDCPA қуатты құралдар береді. Оны бұзса, өндірушілер сізге төлейді.
- Заңмен белгіленген өтемақы: нақты зиян болмаса да, бір талап бойынша $1,000-ға дейін. Топтық істерде лимит $500,000 немесе таза активтің 1%-ы.[3][5][7]
- Нақты шығындар: қысым салдарынан болған күйзеліс, жоғалған жұмыс уақыты, медициналық шығындар.[3]
- Адвокат ақысы: соттар оны тағайындайды, сондықтан заңгерлер көп жағдайда бастапқы төлемсіз істі алады.[3][7]
Талап арызды федералдық немесе штат сотына бір жыл ішінде беріңіз.[3][8] Немесе олар сізді сотқа берсе, “recoupment” арқылы олардың талабын FDCPA бойынша жеңістеріңізбен өтеуге болады, тіпті бір жылдан асса да.[2]
Кәсіби кеңес: FDCPA істерінің 80%-ы сотқа дейін бітеді, өйткені өндірушілер ақы төлеуден қорқады.[3] Тегін заң көмегі керек пе? Legal Aid Society немесе штаттың бас прокурорының кеңсесіне жүгініңіз.[5][7]
Мәселені алдын ала болдырмау және ақылды келіссөз жүргізу
Жазбаларды сақтаңыз: төлемдер, келісімдер, бәрін жазбаша түрде.[6] Келісім жасасаңыз, оны құжаттаңыз, төлемдерді ең ескі қарыздан бастаңыз.[6]
Бұл жерде Credit Booster AI пайдалы. Ол есебіңізді FDCPA-ға қатысты қателерге талдайды, хаттар жазады және ілгерілеуді бақылайды, күмәнді тәсілдерді ерте байқауға өте қолайлы.[App knowledge]
California-ның Rosenthal Act сияқты штат заңдары қосымша қорғаныс береді, бірақ FDCPA-ны әлсірете алмайды.[2] 2025-2026 жылдары ірі өзгерістер жоқ, бірақ CFPB нұсқаулығы өзекті болып қала береді.[4]
Жиі қойылатын сұрақтар
Әділ қарызды өндіріп алу тәжірибелері туралы заң менің банкім несиеім туралы қоңырау шалғанда қолданыла ма?
Жоқ, FDCPA үшінші тарап өндіріп алушыларға қатысты, банк сияқты бастапқы кредиторларға емес. Ұқсас қорғаныс үшін штат заңдарын тексеріңіз.[4][6]
Қарыз өндірушінің қоңырауларын бірден қалай тоқтатамын?
§1692c бойынша байланыс тоқтатылуын талап етіп, расталған хат жіберіңіз. Олар растау немесе сот туралы хабарлама үшін ғана хабарласа алады, әсері тез күшіне енеді.[1][3]
FDCPA бұзылғаны үшін ақша жоғалтпай-ақ сотқа бере аламын ба?
Иә, нақты қаржылық зиянсыз да әр бұзушылық үшін $1,000-ға дейінгі заңмен белгіленген өтемақыны және ақы төлеуді алуға болады. Бір жыл ішінде талап арыз беріңіз.[3][7][8]
Егер мен қарызды даулаcам, олар дәлел жіберуге міндетті ме?
Әрине. 30 күн ішінде жазбаша даулар жинауды тоқтатады, олар сома мен бастапқы кредиторды растағанға дейін.[1][4]
Ескі қарыз бойынша сотқа береміз деген қорқыту заңды ма?
Жоқ, егер талап қою мерзімі өтіп кетсе (мемлекет пен қарыз түріне қарай 3-10 жыл). Бұл §1692e бойынша заңсыз тәсіл.[8]
Қарыз өндірушінің қысым көрсетуі туралы қайда хабарлаймын?
consumerfinance.gov сайтындағы CFPB-ға немесе FTC/AG-ға арыз беріңіз. Жедел әрекет үшін журналдарды қосыңыз, содан кейін сотқа беруді қарастырыңыз.[4][5][7]
Қатысты зерттеу: FDCPA бойынша құқықтарыңызға тереңірек талдау үшін біздің зерттеу кітапханамызды JoinCreditClub.com сайтынан қараңыз.
Кәсіби көмек керек пе? CreditBooster.com 2009 жылдан бері клиенттердің кредитін қалпына келтіруге көмектесіп келеді.
Frequently Asked Questions
Әділ қарызды өндіріп алу тәжірибелері туралы заң менің банкім несиеім туралы қоңырау шалғанда қолданыла ма?
Жоқ, FDCPA үшінші тарап өндіріп алушыларға қатысты, банк сияқты бастапқы кредиторларға емес. Ұқсас қорғаныс үшін штат заңдарын тексеріңіз.
Қарыз өндірушінің қоңырауларын бірден қалай тоқтатамын?
§1692c бойынша байланыс тоқтатылуын талап етіп, расталған хат жіберіңіз. Олар растау немесе сот туралы хабарлама үшін ғана хабарласа алады, әсері тез күшіне енеді.
FDCPA бұзылғаны үшін ақша жоғалтпай-ақ сотқа бере аламын ба?
Иә, нақты қаржылық зиянсыз да әр бұзушылық үшін $1,000-ға дейінгі заңмен белгіленген өтемақыны және ақы төлеуді алуға болады. Бір жыл ішінде талап арыз беріңіз.
Егер мен қарызды даулаcам, олар дәлел жіберуге міндетті ме?
Әрине. 30 күн ішінде жазбаша даулар жинауды тоқтатады, олар сома мен бастапқы кредиторды растағанға дейін.
Ескі қарыз бойынша сотқа береміз деген қорқыту заңды ма?
Жоқ, егер талап қою мерзімі өтіп кетсе (мемлекет пен қарыз түріне қарай 3-10 жыл). Бұл §1692e бойынша заңсыз тәсіл.
Қарыз өндірушінің қысым көрсетуі туралы қайда хабарлаймын?
consumerfinance.gov сайтындағы CFPB-ға немесе FTC/AG-ға арыз беріңіз. Жедел әрекет үшін журналдарды қосыңыз, содан кейін сотқа беруді қарастырыңыз.