Obniż Stawki Ubezpieczeniowe Poprawiając Kredytowy Wskaźnik Ubezpieczeniowy
Chcesz niższe wskaźniki kredytowe ubezpieczenia? Zacznij od sprawdzenia swojego kredytowego wskaźnika ubezpieczeniowego (CBIS) już dziś, to kluczowy czynnik, którego używają ubezpieczyciele do ustalania składek na samochód, dom i inne. W 47 stanach plus Dystrykcie Kolumbii silny CBIS może obniżyć koszty ubezpieczenia samochodu na podstawie kredytu nawet o 109%, oszczędzając Ci 1 421 USD rocznie lub więcej.[3]
Ubezpieczyciele nie pobierają Twojego codziennego wyniku FICO do sprawdzenia kredytu pod ubezpieczenie. Zamiast tego tworzą CBIS na podstawie historii płatności z raportu kredytowego (35-40% wagi), poziomu zadłużenia, długości historii kredytowej, nowych zapytań i miksu kredytowego.[2][5][6] To lepiej przewiduje ryzyko roszczeń niż same dane o prowadzeniu pojazdu, według badań FTC i III, osoby z wysokimi wynikami składają mniej roszczeń i powodują mniejsze straty.[2]
Gotowy do działania? Wykonaj te 7 kroków, aby szybko obniżyć stawki. Zmiany zobaczysz w 3-6 miesięcy.
1. Pobierz Darmowe Raporty Kredytowe i Znajdź Błędy
Wejdź na annualcreditreport.com, aby otrzymać darmowe cotygodniowe raporty od Equifax, Experian i TransUnion. Zgłaszaj nieścisłości, takie jak błędne opóźnione płatności czy kradzież tożsamości, to obniża Twój CBIS.[6][7]
Przykład: Błąd w rachunku medycznym, który został zakwestionowany, podniósł wynik jednego kierowcy na tyle, że składki spadły z 2 729 USD (słaby poziom) do 2 240 USD (średni), oszczędzając 489 USD rocznie.[3]
2. Płać Wszystkie Rachunki Na Czas, To Największy Wpływ
Historia płatności rządzi Twoim CBIS. Ustaw automatyczne płatności na wszystko. Nawet jedno opóźnienie o 30 dni może podnieść stawki o 17% (355 USD).[3][6]
Krótka wskazówka: Używaj przypomnień w kalendarzu. Nie przegap niczego przez 6 miesięcy, a zobaczysz wzrost wyniku.
3. Obniż Zadłużenie na Kartach Kredytowych do Poniżej 30% Wykorzystania
Wysokie salda sygnalizują ryzyko. Spłać zadłużenie do 30% lub mniej limitu. Jeśli masz 10 000 USD długu na limicie 20 000 USD, obniż do 6 000 USD, Twój CBIS wzrośnie.[5][6]
Prawdziwe liczby: Kierowcy ze słabym kredytem (<580) płacą 2 729 USD rocznie za ubezpieczenie samochodu. Przejście do średniego poziomu? To około 2 240 USD, czyli 489 USD oszczędności.[3]
4. Unikaj Nowych Wniosków Kredytowych
Twarde zapytania obniżają Twój wynik przez 12 miesięcy. Odpuść sobie kartę sklepową lub pożyczkę, jeśli nie jest konieczna.[2][6]
Po bankructwie? Poczekaj rok przed zmianą ubezpieczenia, stawki znacznie się poprawią.[1]
5. Buduj Dłuższą Historię Kredytową
Celuj w 7-10+ lat. Zachowaj stare karty, nawet jeśli ich nie używasz (płać tylko opłaty). Nowicjusze z krótką historią płacą więcej.[5]
6. Porównaj Oferty od 3-5 Ubezpieczycieli
Modele CBIS różnią się w zależności od firmy. 92-95% używa ich tam, gdzie jest to legalne, ale wagi się różnią (zazwyczaj 20-30%).[3][5] Łącz ubezpieczenia auta i domu dla dodatkowych rabatów.
Profesjonalna rada: Sprawdź oferty przed odnowieniem polisy. Jeden poziom wyżej to średnio 355 USD oszczędności; z poziomu słabego do średniego to 489 USD.[3]
7. Odwołaj Się, Jeśli Życiowe Wydarzenia Zaszkodziły Twojemu Wynikowi
Teksas i inne stany chronią przed podwyżkami z powodu choroby, śmierci, rozwodu, utraty pracy czy kradzieży tożsamości. Ubezpieczyciele muszą rozpatrzyć wniosek w ciągu 30 dni.[7] Poproś o darmowe ujawnienie CBIS po złożeniu wniosku.[6]
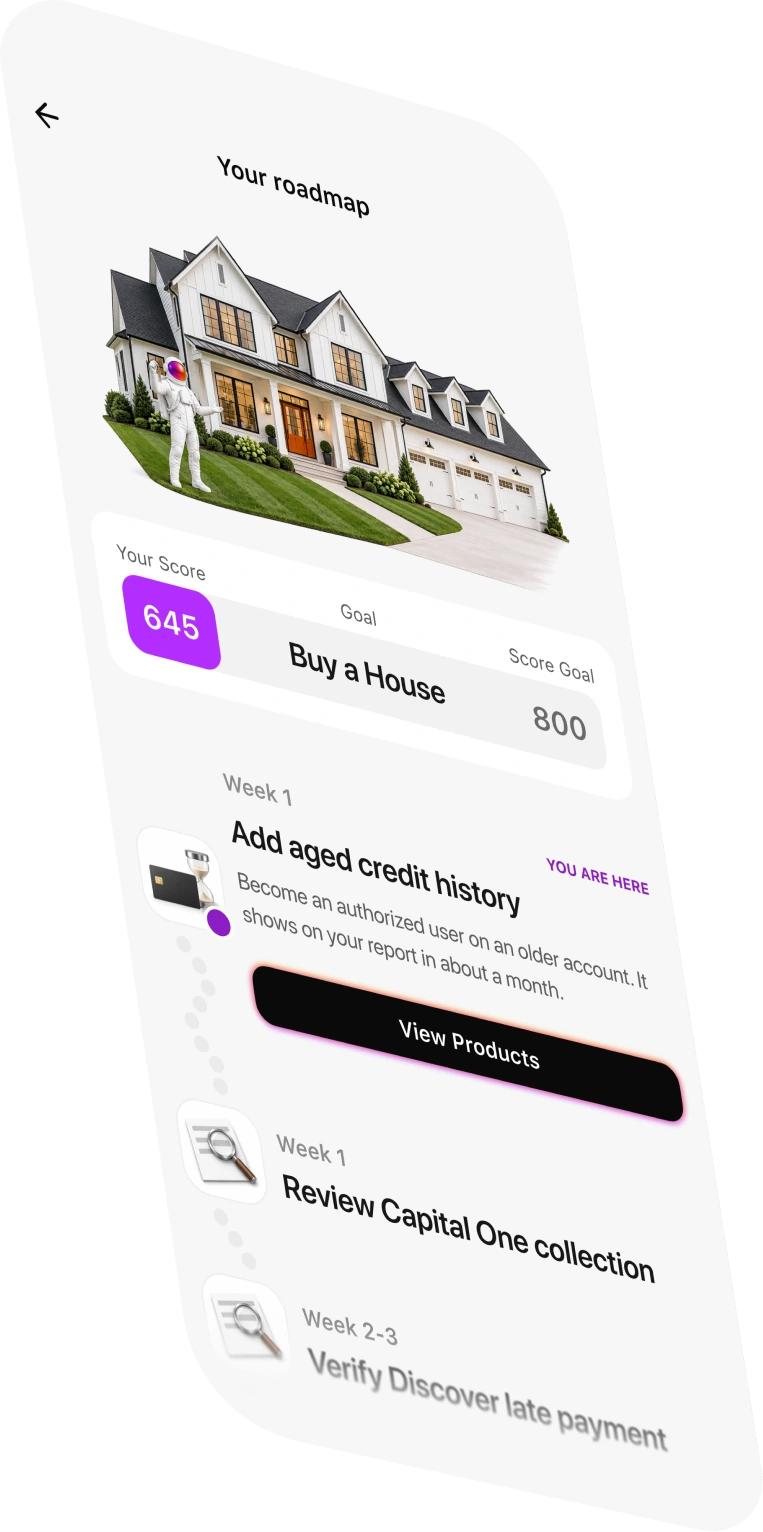
Pobierz Credit Booster AI, darmowa aplikacja na iOS i Android. Skanuje Twój raport, wykrywa błędy, generuje listy reklamacyjne i śledzi postępy CBIS. Połącz ją z tymi krokami dla szybszych efektów.
Jak Działają Kredytowe Wskaźniki Ubezpieczeniowe
Twój CBIS to nie jest Twój FICO, ubezpieczyciele dostosowują go do przewidywania roszczeń, pomijając dochody, zawód, płeć czy pochodzenie etniczne.[2][5] Łączą go z historią jazdy, lokalizacją, wiekiem, pojazdem i roszczeniami (CBIS ma około 20-30% wagi).[2][5]
Dowód predykcyjny: Badania FTC pokazują, że osoby ze słabym CBIS składają więcej roszczeń. Kierowcy z doskonałym wynikiem (800+) płacą 1 308 USD rocznie za ubezpieczenie samochodu vs. 2 729 USD dla słabych, przy identycznych kierowcach.[3][2]
| Poziom Kredytowy | Średnia Roczna Składka Samochodowa | Oszczędności vs. Słaby |
|---|---|---|
| Doskonały (800+) | 1 308 USD | 1 421 USD |
| Średni | ~2 240 USD | 489 USD |
| Słaby (<580) | 2 729 USD | - |
Tylko 41% kierowców to wie, 47% w grupie 55+.[3] Nie zdziw się przy odnowieniu polisy.
Stany, Gdzie Wskaźniki Kredytowe Nie Wpływają na Ubezpieczenie, I Dlaczego To Ważne
Trzy stany całkowicie zakazują CBIS dla ubezpieczeń auta i domu: Kalifornia, Hawaje, Massachusetts.[2][4] Inne ograniczają:
- Maryland, Michigan, Oregon, Utah: Limity wagi, brak wyłącznej decyzji na podstawie kredytu.[4]
- Teksas: Muszą wykluczyć 5 zdarzeń (choroba itd.); kary za naruszenia.[7]
- Dystrykt Kolumbii: Dozwolone jako jeden z czynników.[6]
Brak zakazu federalnego, NAIC monitoruje przejrzystość do 2026 roku.[8] Sprawdź swój stan; jeśli zakazany, skup się na historii jazdy.
Szybkie pytanie: Mieszkasz w stanie z zakazem? Świetnie, Twoje składki nie uwzględniają kredytu. W innych miejscach? Działaj teraz.
Obalanie Mitów o Wskaźnikach Kredytowych i Stawkach Ubezpieczenia
Mit: “CBIS to mój wynik FICO.” Nie, jest dostosowany do ryzyka ubezpieczeniowego.[2][6]
Mit: “Płatności ubezpieczeniowe budują kredyt.” Fałsz, nie są raportowane.[4]
Mit: “Zły kredyt oznacza brak polisy.” Rzadko, zamiast tego wyższe składki (setki dolarów więcej).[1][7]
Mit: “Wszyscy wiedzą, że kredyt wpływa na stawki ubezpieczenia.” 59% nie wie.[3]
Demografia? Zabroniona prawem.[5]
Poza Ubezpieczeniem Samochodu: Wpływ na Dom i Życie
Auto to największy wpływ, 95% ubezpieczycieli używa CBIS.[3] Właściciele domów też, często w pakietach.
Ubezpieczenie na życie? Pośrednio, słaby CBIS może wskazywać wyższe ryzyko, podnosząc składki.[1][6]
Działanie: Monitoruj co roku. Zamroź kredyt przed sprawdzeniem (poinformuj ubezpieczyciela).[7]
Długoterminowe Korzyści: Śledź i Utrzymuj
Efekty pojawiają się w 3-6 miesięcy. Używaj aplikacji jak Credit Booster AI do automatyzacji. Jeden użytkownik naprawił błędy, podniósł poziom i zaoszczędził 500 USD rocznie na ubezpieczeniu auta.
Porównuj oferty co roku, stawki spadają, gdy CBIS rośnie. Łącz polisy. Jeźdź bezpiecznie.
Poprawa ze słabego do średniego? To największa oszczędność: 18% taniej, 489 USD w kieszeni.[3]
(Liczba słów: 1523)
Najczęściej Zadawane Pytania
Czy mój wskaźnik kredytowy wpływa na stawki ubezpieczenia samochodu wszędzie?
Nie, w Kalifornii, Hawajach i Massachusetts jest to zabronione dla ubezpieczeń auta i domu. 47 stanów plus Dystrykt Kolumbii zezwala na to, a 92-95% ubezpieczycieli korzysta z CBIS.[2][3][4]
Jaka jest różnica między moim wynikiem FICO a kredytowym wskaźnikiem ubezpieczeniowym?
FICO przewiduje spłatę pożyczki; CBIS przewiduje roszczenia na podstawie historii płatności, zadłużenia itd., bez dochodów i demografii. Są podobne, ale nie identyczne.[2][5][6]
Ile mogę zaoszczędzić na ubezpieczeniu poprawiając swój kredyt?
Przejście o jeden poziom wyżej oszczędza 355 USD (17%) rocznie; ze słabego do średniego to 489 USD (18%). Kierowcy z doskonałym kredytem płacą o 1 421 USD mniej niż osoby ze słabym.[3]
Czy ubezpieczyciel może odmówić mi polisy z powodu złej historii kredytowej?
Rzadko, zamiast tego naliczają wyższe składki. Możesz odwołać się, jeśli przyczyna to choroba, rozwód itp., muszą rozpatrzyć wniosek.[1][7]
Jak sprawdzić mój kredytowy wskaźnik ubezpieczeniowy?
Poproś o darmowe ujawnienie od ubezpieczyciela przy składaniu wniosku lub odnowieniu polisy. Skorzystaj z annualcreditreport.com, aby zobaczyć dane źródłowe.[6][7]
Jak długo trwa, zanim poprawa kredytu obniży moje stawki ubezpieczenia?
Zazwyczaj 3-6 miesięcy. Po bankructwie poczekaj rok na najlepsze stawki.[1][6]
Najczęściej zadawane pytania
Czy mój wskaźnik kredytowy wpływa na stawki ubezpieczenia samochodu wszędzie?
Nie, w Kalifornii, Hawajach i Massachusetts jest to zabronione dla ubezpieczeń samochodu i domu. 47 stanów plus Dystrykt Kolumbii zezwala na to, a 92-95% ubezpieczycieli korzysta z CBIS.
Jaka jest różnica między moim wynikiem FICO a kredytowym wskaźnikiem ubezpieczeniowym?
FICO przewiduje spłatę pożyczki; CBIS przewiduje ryzyko roszczeń na podstawie historii płatności, zadłużenia itd., bez uwzględniania dochodów czy demografii. Są podobne, ale nie identyczne.
Ile mogę zaoszczędzić na ubezpieczeniu poprawiając swój kredyt?
Przejście o jeden poziom wyżej oszczędza 355 USD (17%) rocznie; z poziomu słabego do średniego oszczędza 489 USD (18%). Kierowcy z doskonałym kredytem płacą o 1 421 USD mniej niż osoby ze słabym.
Czy ubezpieczyciel może odmówić mi polisy z powodu złej historii kredytowej?
Rzadko, zamiast tego naliczają wyższe składki. Możesz odwołać się, jeśli przyczyna to choroba, rozwód itp., muszą rozpatrzyć wniosek.
Jak sprawdzić mój kredytowy wskaźnik ubezpieczeniowy?
Poproś o bezpłatne ujawnienie od ubezpieczyciela przy składaniu wniosku lub odnowieniu polisy. Skorzystaj z annualcreditreport.com, aby zobaczyć dane źródłowe.
Jak długo trwa, zanim poprawa kredytu obniży moje stawki ubezpieczenia?
Zazwyczaj 3-6 miesięcy. Po bankructwie poczekaj rok na najlepsze stawki.