Améliorez Vos Tarifs d’Assurance en Optimisant Votre Score d’Assurance Basé sur le Crédit
Vous voulez des tarifs d’assurance liés au score de crédit plus bas ? Commencez par vérifier votre score d’assurance basé sur le crédit (CBIS) aujourd’hui, c’est le facteur clé que les assureurs utilisent pour fixer les primes auto, habitation, et plus encore. Dans 47 états plus D.C., un CBIS solide peut réduire vos coûts d’assurance auto basée sur le crédit jusqu’à 109 %, vous faisant économiser 1 421 $ par an ou plus.[3]
Les assureurs ne consultent pas votre score FICO habituel pour une vérification de crédit assurance. Ils créent plutôt un CBIS à partir de l’historique de paiement de votre rapport de crédit (35-40 % de poids), des niveaux d’endettement, de la durée de l’historique de crédit, des nouvelles demandes, et du mix de crédit.[2][5][6] Cela prédit mieux le risque de sinistres que le seul dossier de conduite, selon des études de la FTC et de l’III, les personnes avec les meilleurs scores déposent moins de réclamations et causent moins de pertes.[2]
Prêt à agir ? Suivez ces 7 étapes pour baisser vos tarifs rapidement. Vous verrez des changements en 3-6 mois.
1. Obtenez Vos Rapports de Crédit Gratuits et Repérez les Erreurs
Rendez-vous sur annualcreditreport.com pour des rapports hebdomadaires gratuits d’Equifax, Experian et TransUnion. Contestez les inexactitudes comme des retards de paiement erronés ou un vol d’identité, ces erreurs tirent votre CBIS vers le bas.[6][7]
Exemple : Une erreur de facture médicale contestée a suffi à augmenter le score d’un conducteur, faisant baisser ses primes de 2 729 $ (palier mauvais) à 2 240 $ (moyen), soit 489 $ d’économies annuelles.[3]
2. Payez Chaque Facture à Temps, C’est le Levier Principal
L’historique de paiement domine votre CBIS. Mettez en place le paiement automatique pour tout. Un seul retard de 30 jours peut faire grimper les tarifs de 17 % (355 $).[3][6]
Astuce rapide : Utilisez des rappels calendaires. Ne ratez aucun paiement pendant 6 mois et regardez votre score grimper.
3. Réduisez Votre Dette de Carte de Crédit à Moins de 30 % d’Utilisation
Les soldes élevés signalent un risque. Remboursez jusqu’à 30 % ou moins des limites. Si vous devez 10 000 $ sur une limite de 20 000 $, réduisez à 6 000 $, votre CBIS bondira.[5][6]
Calcul réel : Les conducteurs avec un crédit faible (<580) paient 2 729 $/an pour l’assurance auto. En passant à moyen ? Vous êtes à environ 2 240 $, soit 489 $ de retour dans votre poche.[3]
4. Évitez les Nouvelles Demandes de Crédit
Les enquêtes difficiles pénalisent votre score pendant 12 mois. Évitez cette carte magasin ou ce prêt sauf si c’est essentiel.[2][6]
Faillite récente ? Attendez 1 an avant de chercher une assurance, les tarifs s’améliorent considérablement.[1]
5. Construisez un Historique de Crédit Plus Long
Visez 7-10 ans ou plus. Gardez vos anciennes cartes ouvertes, même inutilisées (payez juste les frais). Les nouveaux venus avec peu d’historique paient plus.[5]
6. Comparez les Devis de 3 à 5 Assureurs
Les modèles CBIS varient selon les compagnies. 92-95 % les utilisent là où c’est légal, mais les poids diffèrent (20-30 % typiquement).[3][5] Regroupez auto et habitation pour des rabais supplémentaires.
Astuce pro : Obtenez des devis avant le renouvellement. Un palier supérieur économise en moyenne 355 $ ; passer de mauvais à moyen rapporte 489 $.[3]
7. Faites Appel Si La Vie a Impacté Votre Score
Le Texas et d’autres protègent contre les hausses de tarifs dues à la maladie, décès, divorce, perte d’emploi ou vol d’identité. Les assureurs doivent examiner les demandes sous 30 jours.[7] Demandez votre divulgation CBIS gratuite après la demande.[6]
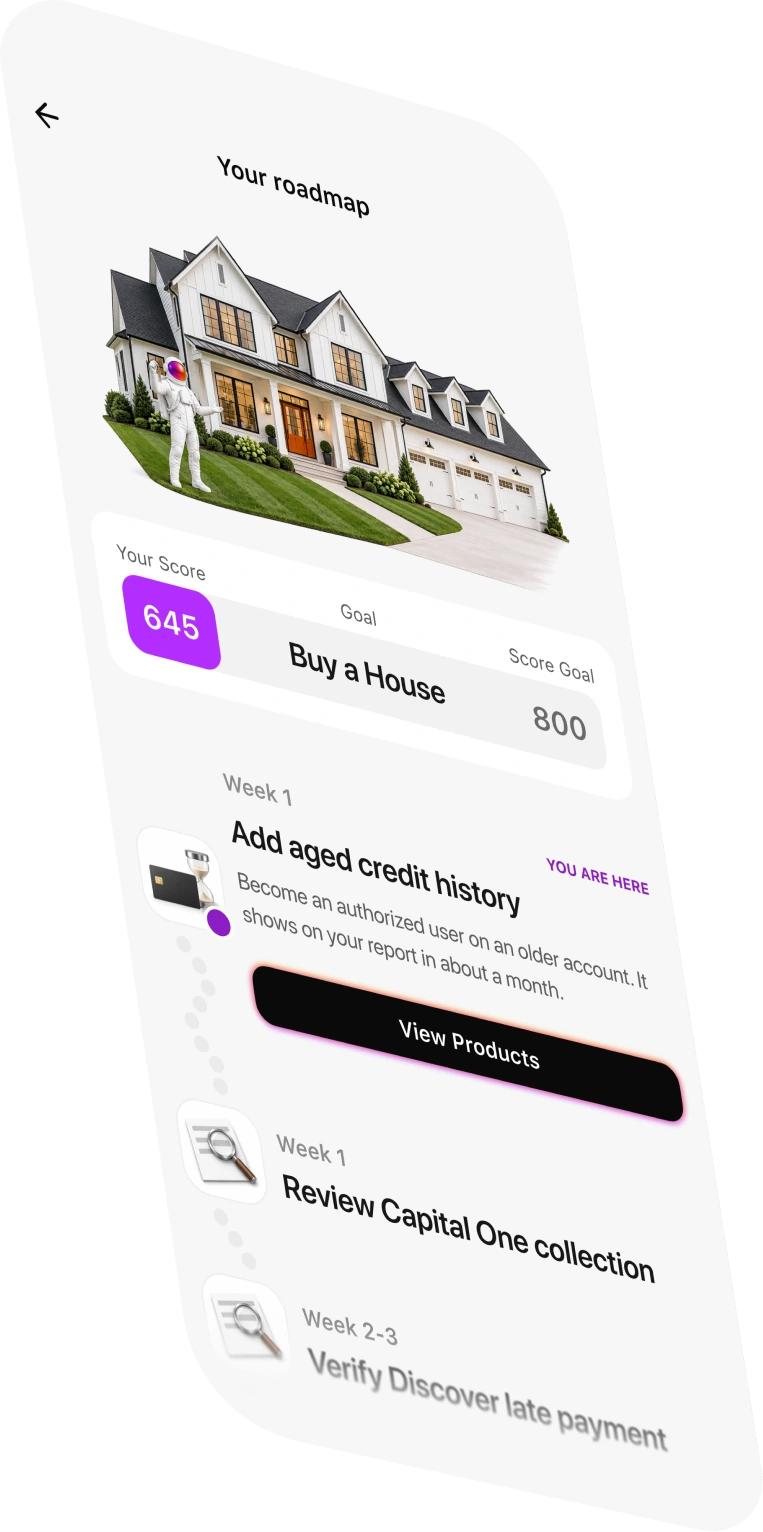
Téléchargez Credit Booster AI, gratuit sur iOS et Android. Il scanne votre rapport, signale les erreurs, génère des lettres de contestation, et suit la progression du CBIS. Combinez-le avec ces étapes pour des résultats plus rapides.
Comment Fonctionnent Réellement les Scores d’Assurance Basés sur le Crédit
Votre CBIS n’est pas votre FICO, les assureurs l’adaptent pour prédire les sinistres, sans tenir compte des revenus, emploi, sexe ou origine ethnique.[2][5] Ils le combinent avec le dossier de conduite, la localisation, l’âge, le véhicule et les sinistres (CBIS ~20-30 % du poids).[2][5]
Preuve prédictive : Les études FTC montrent que les personnes avec un CBIS faible déposent plus de réclamations. Les meilleurs scores (800+) paient 1 308 $/an pour l’assurance auto contre 2 729 $ pour les mauvais, mêmes conducteurs.[3][2]
| Palier de Crédit | Prime Annuelle Moyenne Auto | Économies vs Mauvais |
|---|---|---|
| Exceptionnel (800+) | 1 308 $ | 1 421 $ |
| Moyen | ~2 240 $ | 489 $ |
| Mauvais (<580) | 2 729 $ | - |
Seuls 41 % des conducteurs savent cela, 47 % chez les 55 ans et plus.[3] Ne soyez pas surpris au renouvellement.
États Où Le Score de Crédit N’Influence Pas l’Assurance, Et Pourquoi C’est Important
Trois états interdisent totalement le CBIS pour auto et habitation : Californie, Hawaï, Massachusetts.[2][4] D’autres le limitent :
- Maryland, Michigan, Oregon, Utah : Plafonds sur le poids, pas d’usage exclusif.[4]
- Texas : Doit excuser 5 événements (maladie, etc.) ; amendes en cas de violation.[7]
- D.C. : Autorisé comme un facteur parmi d’autres.[6]
Pas d’interdiction fédérale, la NAIC surveille la transparence jusqu’en 2026.[8] Vérifiez votre état ; si interdit, concentrez-vous sur le dossier de conduite.
Question rapide : Vous vivez dans un état avec interdiction ? Parfait, vos primes ignorent le crédit. Sinon ? Agissez vite.
Démystifier les Idées Reçues sur les Tarifs d’Assurance et le Score de Crédit
Mythe : « Le CBIS est mon score FICO. » Non, il est adapté au risque assurance.[2][6]
Mythe : « Les paiements d’assurance construisent le crédit. » Faux, ils ne sont pas reportés.[4]
Mythe : « Mauvais crédit signifie pas de police. » Rare, primes plus élevées à la place (des centaines de dollars en plus).[1][7]
Mythe : « Tout le monde sait que le crédit affecte les tarifs d’assurance. » 59 % ne le savent pas.[3]
Données démographiques ? Interdites par la loi.[5]
Au-Delà de l’Assurance Auto : Impacts sur l’Habitation et la Vie
L’auto subit les plus gros impacts, 95 % des assureurs utilisent le CBIS.[3] Les propriétaires aussi, souvent en forfait.
Assurance vie ? Indirect, un CBIS faible peut signaler un risque plus élevé, augmentant les primes.[1][6]
À faire : Surveillez annuellement. Geler le crédit avant la consultation (informez l’assureur).[7]
Gains à Long Terme : Suivez et Maintenez
Les améliorations apparaissent en 3-6 mois. Utilisez des applis comme Credit Booster AI pour automatiser. Un utilisateur a corrigé des erreurs, monté de palier, économisant 500 $/an sur l’assurance auto.
Comparez chaque année, les tarifs baissent quand le CBIS monte. Regroupez. Conduisez prudemment.
Passer de mauvais à moyen ? C’est votre plus grosse économie : 18 % de réduction, 489 $ d’économies.[3]
(Nombre de mots : 1523)
Questions Fréquemment Posées
Mon score de crédit influence-t-il les tarifs d’assurance auto partout ?
Non, en Californie, à Hawaï et au Massachusetts, c’est interdit pour l’auto et l’habitation. 47 états plus D.C. l’autorisent, avec 92-95 % des assureurs utilisant le CBIS.[2][3][4]
Quelle est la différence entre mon score FICO et le score d’assurance basé sur le crédit ?
FICO prédit le remboursement des prêts ; le CBIS prédit les sinistres en utilisant l’historique de paiement, la dette, etc., pas de revenus ni de données démographiques. Ils sont similaires mais pas identiques.[2][5][6]
Combien puis-je économiser sur l’assurance en améliorant mon crédit ?
Un palier supérieur économise 355 $ (17 %) par an ; passer de mauvais à moyen économise 489 $ (18 %). Les conducteurs avec un crédit exceptionnel paient 1 421 $ de moins que les mauvais.[3]
Les assureurs peuvent-ils me refuser une couverture à cause d’un mauvais crédit ?
Rarement, ils facturent plutôt des primes plus élevées. Faites appel si c’est dû à une maladie, un divorce, etc., ils doivent examiner.[1][7]
Comment vérifier mon score d’assurance basé sur le crédit ?
Demandez la divulgation gratuite à votre assureur lors de la demande ou du renouvellement. Utilisez annualcreditreport.com pour les données sous-jacentes.[6][7]
Combien de temps faut-il pour que les corrections de crédit réduisent mes tarifs d’assurance ?
En général 3-6 mois. Après une faillite, attendez 1 an pour les meilleurs tarifs.[1][6]
Questions Fréquentes
Mon score de crédit influence-t-il les tarifs d’assurance auto partout?
Non, en Californie, à Hawaï et au Massachusetts, c’est interdit pour l’auto et l’habitation. 47 états plus D.C. l’autorisent, avec 92-95 % des assureurs utilisant le CBIS.
Quelle est la différence entre mon score FICO et le score d’assurance basé sur le crédit?
FICO prédit le remboursement des prêts; le CBIS prédit les sinistres en utilisant l’historique de paiement, la dette, etc., pas de revenus ni de données démographiques. Ils sont similaires mais pas identiques.
Combien puis-je économiser sur l’assurance en améliorant mon crédit?
Un palier supérieur économise 355 $ (17 %) par an; passer de mauvais à moyen économise 489 $ (18 %). Les conducteurs avec un crédit exceptionnel paient 1 421 $ de moins que les mauvais.
Les assureurs peuvent-ils me refuser une couverture à cause d’un mauvais crédit?
Rarement, ils facturent plutôt des primes plus élevées. Faites appel si c’est dû à une maladie, un divorce, etc., ils doivent examiner.'
Comment vérifier mon score d’assurance basé sur le crédit?
Demandez la divulgation gratuite à votre assureur lors de la demande ou du renouvellement. Utilisez annualcreditreport.com pour les données sous-jacentes.
Combien de temps faut-il pour que les corrections de crédit réduisent mes tarifs d’assurance?
En général 3-6 mois. Après une faillite, attendez 1 an pour les meilleurs tarifs.