Жок, 530 кредиттик балл жакшы эмес, бирок аны бат оңдосо болот
530 кредиттик балл так “начар” диапазонго кирет. Кредиторлор муну коңгуроо сигналы катары көрүп, негизги насыялар менен карталарга жолду жаап коюшат. Бирок жакшы жагы бар: адамдардын 95%ы 530дон жогору балл алат, жана акылдуу аракеттер менен 3-6 айда “адилеттүү” деңгээлге (580+) көтөрүлсө болот. Бул колдонмо 2026-жылы “530 кредиттик балл жакшыбы” деген суроонун чыныгы маанисин, эмнеге жарай турганыңызды жана калыбына келтирүүнүн так кадамдарын түшүндүрөт. Сиз кредиторлордун реалдуулугун, чыныгы статистиканы жана иштеген номерленген планды аласыз, ашыкча сөзсүз.
530 кредиттик балл жакшыбы же жаманбы? FICO жана VantageScore боюнча катаал жооп
Түз айтканда: 530 кредиттик балл жаман. Ленддерлердин 90%дан ашыгы колдонгон FICO 300-579 диапазонун “начар” же “өтө начар” деп белгилейт. VantageScore болсо 300-600 диапазонун “subprime” деп атайт. Сиз 2025-жылдын аягындагы 703 улуттук орточодон 173 упай төмөнсүз.
Эмне үчүн мынча катаал? 530 деңгээлинде сиз сыяктуу адамдардын 62%ы олуттуу кечиктирүүгө, башкача айтканда төлөмдү 90 күндөн ашык өткөрүп жиберүүгө дуушар болушу мүмкүн. Дагы 33%ында акыркы он жыл ичинде 30 күндөн ашкан кечиктирилген төлөмдөр болот. Кредит картасы боюнча орточо карыз $4,674, ал эми пайдалануу деңгээли 71.3% түзөт. Кредиторлор муну жогорку тобокелдик катары көрүшөт, ошондуктан баш тартуу же өтө катаал шарттар күтүлөт.
| FICO балл диапазону | Категория | Керектөөчүлөрдүн үлүшү |
|---|---|---|
| 300-579 | Начар | 16% |
| 580-669 | Адилеттүү | ~17% |
| 670-739 | Жакшы | ~22% |
| 740-799 | Абдан жакшы | ~25% |
| 800-850 | Мыкты | ~20% |
2025-жылдын декабрына карата улуттук орточо көрсөткүчтөр кечиктирүүлөрдүн көбөйүшү менен 703гө түшкөн (жылдык эсеп менен 20% өскөн). Азыр көптөгөн кредиторлор колдонуп жаткан FICO 10T жогорку пайдаланууну катуураак баалайт (32% салмак). Жакшы жаңылык? Туруктуу төлөмдөр бул абалды тез өзгөртө алат.
530 кредиттик балл менен эмнеге ээ боло алам? 2026-жылдагы чыныгы жактыруу мүмкүнчүлүктөрү
Кереметтерди күтпөңүз. Камсыздалбаган кредитпи? Мүмкүнчүлүк төмөн (<20%). Ипотекабы? FHAнын 580 минималдык босогосунан төмөн болсоңуз, мүмкүнчүлүк 10%дан аз. Бирок акылдуу аракет кылсаңыз, мүмкүн болгон варианттар бар.
Реалдуу ала турган өнүмдөр:
| Өнүм | Жактыруу мүмкүнчүлүгү | Кадимки шарттар |
|---|---|---|
| Камсыздалган кредиттик карталар | 70-90% | $200-500 депозит = лимит; тарых түзөт |
| Жеке насыялар | 30-50% | 25-36%+ APR, кыска мөөнөт |
| Авто насыялар | 50-70% | 15-25% APR (720+ үчүн 5.64% менен салыштырганда) |
| Кредит куруучу насыялар | 80-90% | Айына $25-50, 6-12 айда +50 упай |
Мисал: $40,000 турган жаңы автоунаа насыясында 530 баллдагы карыз алуучу 5.64% ордуна 17.54% APR төлөйт. Бул 60 ай ичинде кошумча $14,000 пайыз чыгым дегенди билдирет. OneMain сыяктуу subprime кредиторлор жеке насыя сунуштайт, бирок ставкалары өтө жогору. Upstart сыяктуу AI андеррайтерлери киреше күчтүү болсо, жактырууну 15%га көбөйтө алат.
Коммуналдык кызматтарда депозит талап кылынат деп күтүлөт. Ижарада да үй ээлери этият болушат. Бирок Discover же Capital One сыяктуу камсыздалган карталар бардык бюролорго отчет берип, сизди акырын көтөрөт.
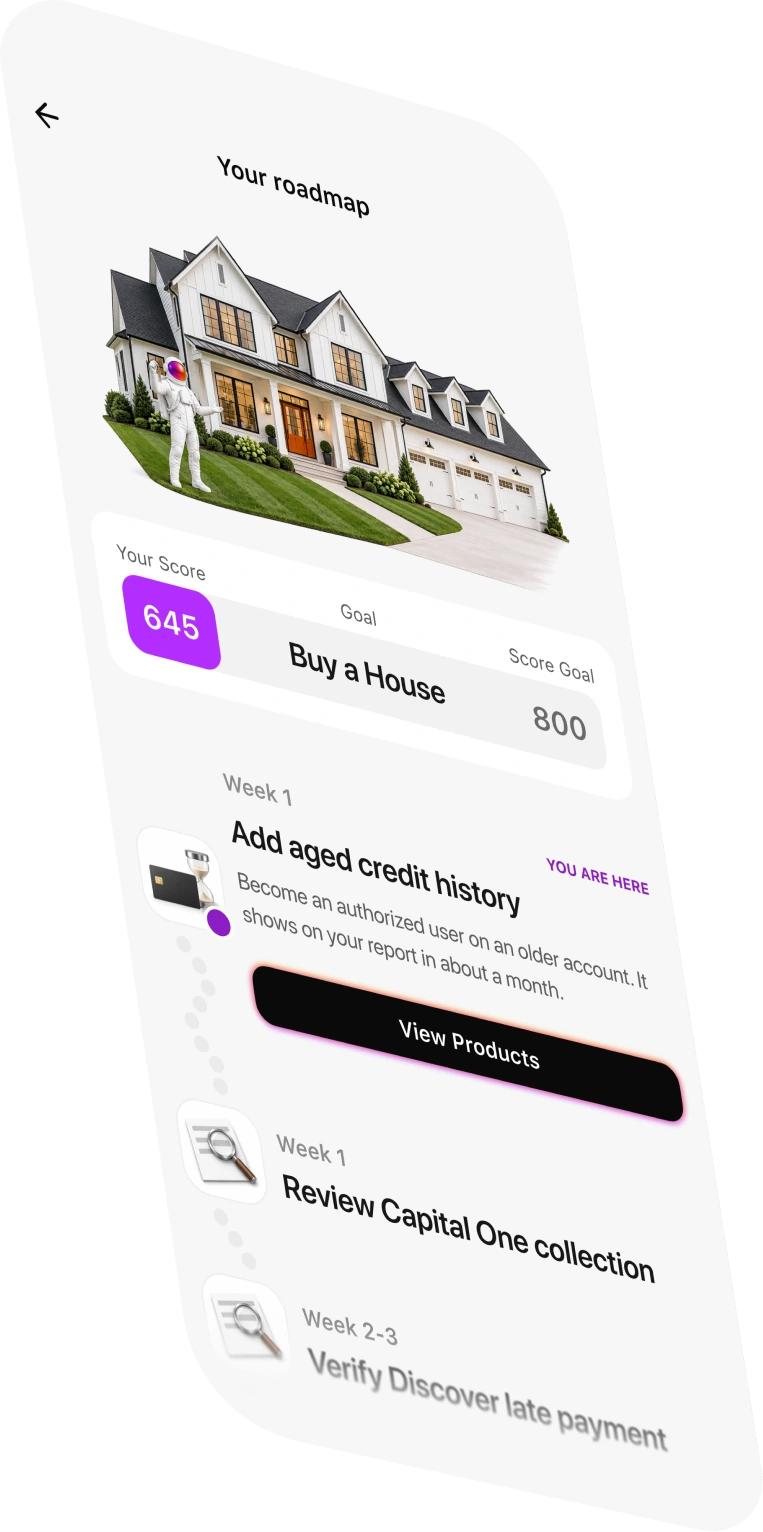
Credit Booster AI жүктөп алыңыз, iOS жана Android үчүн акысыз. Ал отчетторуңузду текшерип, каталарды таап, талаш каттарын даярдап, өсүүнү баштоого жардам берет.
Эмне үчүн кредиторлор 530 кредиттик баллды жактырбайт
Кредиторлор таш боор эмес, алар жөн гана эсептөө машиналары. 530 балл көйгөйдү билдирет: FICO боюнча дефолт коркунучу 3 эсе жогору. Experian 62% кечиктирүү божомолун белгилейт. Алар төлөм таржымалын (FICO салмагы 35%), пайдаланууну (30%) жана банкроттук сыяктуу терс белгилерди (10%) текшеришет.
2026-жылы FICO 10T менен алар тенденцияларга көбүрөөк көңүл бурушат. Жакындагы убагында төлөнгөн суммалар жардам берет, бирок 71.3% пайдалануу “карта толуп калган” деген сигнал берет. Начар баллдагы ачык эсептердин орточо саны болгону 4. Жыйынтык: алар төмөн DTI (<36%) жана сиз төлөй аларыңызга далил көргүсү келет.
Туура эмес түшүнүк: “530 менен эч ким насыя бербейт.” Бул туура эмес, киреше туруктуу болсо, авто насыялардын 50%дан ашыгы жактырылышы мүмкүн. Бирок эң жакшы ставкалар? Алар жок.
530 кредиттик баллдан кантип жакшырса болот: 9 кадамдуу аракет планыңыз
Жогорулоого даярсызбы? Ушулардан баштаңыз. Күтүлгөн жыйынтык: 1-3 айда +20-50 упай, 6-12 айда “адилеттүү” диапазон.
Дароо пайда берген кадамдар (0-30 күн)
-
Акысыз отчетторду жума сайын алыңыз: AnnualCreditReport.com сайтына кириңиз (FCRA 2026 эрежеси). Адамдардын 35%ында каталар болот, туура эмес кечиктирүүлөрдү же дубликаттарды талаша аласыз. Оңдоолор тез эле 50+ упай кошушу мүмкүн.
-
Баарына автотөлөм коюңуз: Төлөмдөр FICOнун 35%ын түзөт. Бир эле төлөмдү өткөрүп жиберүү 100 упай жоготушу мүмкүн. Mint сыяктуу колдонмолор эскертүү берет.
-
Пайдаланууну 30%дан төмөн түшүрүңүз: Эгерде $4,674 карызыңыз болсо, пайдаланылган сумманы $1,400гө түшүрүңүз. Чыгарган компаниядан лимитти көбөйтүүнү сураңыз (soft pull). Дароо 50-100 упай өсүшү мүмкүн.
Кыска мөөнөттүү куралдар (1-6 ай)
-
Камсыздалган карта алыңыз: Discover it Secured үчүн $200 депозит коюңуз. Аз колдонуңуз, ай сайын толук төлөңүз. 7 айда камсыздалбаган картага өтүшү мүмкүн.
-
Кредит куруучу насыя ачыңыз: Self же Kikoff сыяктуу кызматтарда $500-1,000 насыя алып, сиз айына $25 төлөйсүз. Бул акча үнөмдөөдө топтолуп, жакшы тарых катары отчет берилет. Орточо +50 упай кошот.
-
Авторизацияланган колдонуучу болуңуз: Үй-бүлө мүчөсүнүн 2 жылдан ашкан, пайдалануу деңгээли төмөн картасына кошулуңуз. Бул акысыз тарыхтык пайда берет.
Узак мөөнөттүү күчтүү кадамдар (6-24 ай)
-
Кредит түрлөрүн аралаштырыңыз: Бир бөлүп төлөнүүчү насыя кошуңуз (FICOнун 10% салмагы). Жаңы суроо-талаптарды азайтыңыз (10% салмак), жылына 1-2ден ашырбаңыз.
-
Акысыз шаймандар менен көзөмөлдөңүз: Credit Karma аркылуу VantageScore, банктар аркылуу FICOны текшериңиз. Жума сайын байкап туруңуз.
-
Жаман адаттарды таштаңыз: Payday loans колдонбоңуз. Өзгөчө кырдаал фонду түзүңүз. 1 жылдан кичүү медициналык карыз? 2025 эрежелерине ылайык жок кылынат.
Эгер баллыңыз кечиккен төлөмдөрдөн улам 530 болсо, чындап эле ката жазууларды талашып, камсыздалган карта алып, пайдаланууну 20%га түшүрсөңүз, 30-60 балл өсүш күтүүгө болот, болжол менен 560-590.
Credit Booster AI талаштарды автоматташтырып, прогрессти көзөмөлдөйт жана кол менен текшерүүдө байкалбай калган нерселерди табат.
2026-жылдагы жаңыртуулар 530 калыбына келүүсүнө кантип жардам берет
Орточо көрсөткүч 703гө түшүп, 580дон төмөндөр үчүн шарт катаалданды, бирок жардам берген факторлор да бар. Кредит куруучу насыялар 25%га өстү (CFPB маалыматы), жана бардык бюролорго отчет берет. FCRA талаштарды 30 күндүн ичинде текшерүүнү милдеттендирет. CROA “тез оңдоочу” шылуундарды тыят, алдын ала акы жок, кепилдик жок.
FICO 10T калыбына келүүнү колдойт: жаңы оң белгилер эски банкроттуктардан маанилүүрөөк болуп калат (алар 7-10 жылдан кийин түшөт). Кредиторлор баш тартуунун себебин түшүндүрүүгө тийиш (ECOA). Муну пайдаланыңыз.
530 кредиттик баллды оңдоодо кача турган кеңири каталар
- Аңыз: Муну оңдоо мүмкүн эмес. Чындык: Туруктуу адаттар бир нече айда адилеттүү деңгээлге чыгарат.
- Аңыз: Банкроттук түбөлүк. Чындык: Баллдар орто мөөнөттө калыбына келет.
- Аңыз: Пайдалануу маанилүү эмес. Чындык: 71%дан төмөн түшүрүү чоң өсүш берет.
Планга карманыңыз, ашыкча жарнаманы эске албаңыз.
Көп берилүүчү суроолор
530 жакшы кредиттик баллбы?
Жок, 530 - начар (FICO 300-579). Бул 703 орточо көрсөткүчүнөн төмөн жана кредиторлор үчүн жогорку тобокелдикти билдирет. Бирок адамдардын 95%ы андан жогору упай алат, ал эми жакшыртуу анча татаал эмес.
530 кредиттик балл менен эмнеге ээ боло алам?
Камсыздалган карталар (70-90% жактыруу), авто насыялар (50-70%, 15-25% APR), жана кредит куруучу насыялар. Камсыздалбаган карталар же ипотека? Кыйын, мүмкүнчүлүк 20%дан төмөн.
530 кредиттик баллды канча убакта орточого жакын деңгээлге көтөрсө болот?
Убагында төлөмдөр жана төмөн пайдалануу менен 3-6 айда. Биринчи айда +20-50 упай күтсө болот; камсыздалган карталар жана талаштар аркылуу 6-12 айда 580+ деңгээлге чыгууга болот.
530 кредиттик балл менен жеке насыя алсам болобу?
Ооба, субпрайм кредиторлордон 25-36% APR чегинде 30-50% мүмкүнчүлүк менен. Төмөн DTI жана кош кол койгон адам мүмкүнчүлүктү көбөйтөт. Мүмкүн болсо, андан качып, алгач куруучу өнүмдөргө көңүл буруңуз.
Эмне үчүн менин кредиттик баллым 530?
Кыязы кечиккен төлөмдөр (FICO салмагынын 35%), жогорку пайдалануу (орточо 71%) же терс жазуулар. Тактоо үчүн отчетторду текшериңиз; 35% учурда оңдолуучу каталар болот.
530 кредиттик балл ижарага же ишке таасир этеби?
Ижара берүүчүлөр көп учурда текшеришет (көпчүлүгү 600+ талап кылат). Жумушка дээрлик таасир этпейт, бирок каржы тармагындагы кызматтарда маанилүү болушу мүмкүн. Таасирди азайтуу үчүн 580+ деңгээлге тез көтөрүңүз.
Кредиттик упайыңызды көзөмөлдөп, өзүңүздү ID уурдоодон коргоо үчүн Credit Club кызматын колдонуңуз, биздин кредиттик мониторинг жана инсандыкты коргоо мүчөлүгүбүз.
Кесипкөй жардам керекпи? CreditBooster.com 2009-жылдан бери кардарлардын кредитин калыбына келтирүүгө жардам берип келет.
Frequently Asked Questions
530 жакшы кредиттик баллбы?
Жок, 530 - начар (FICO 300-579). Бул 703 орточо көрсөткүчүнөн төмөн жана кредиторлор үчүн жогорку тобокелдикти билдирет. Бирок адамдардын 95%ы андан жогору упай алат, ал эми жакшыртуу анча татаал эмес.
530 кредиттик балл менен эмнеге ээ боло алам?
Камсыздалган карталар (70-90% жактыруу), авто насыялар (50-70%, 15-25% APR), жана кредит куруучу насыялар. Камсыздалбаган карталар же ипотека? Кыйын, мүмкүнчүлүк 20%дан төмөн.
530 кредиттик баллды канча убакта орточого жакын деңгээлге көтөрсө болот?
Убагында төлөмдөр жана төмөн пайдалануу менен 3-6 айда. Биринчи айда +20-50 упай күтсө болот; камсыздалган карталар жана талаштар аркылуу 6-12 айда 580+ деңгээлге чыгууга болот.
530 кредиттик балл менен жеке насыя алсам болобу?
Ооба, субпрайм кредиторлордон 30-50% мүмкүнчүлүк менен, 25-36% APR чегинде. Төмөн DTI жана кош кол койгон адам мүмкүнчүлүктү көбөйтөт. Мүмкүн болсо, андан качып, алгач куруучу өнүмдөргө көңүл буруңуз.
Эмне үчүн менин кредиттик баллым 530?
Кыязы кечиккен төлөмдөр (FICO салмагынын 35%), жогорку пайдалануу (орточо 71%) же терс жазуулар. Тактоо үчүн отчетторду текшериңиз; 35% учурда оңдолуучу каталар болот.
530 кредиттик балл ижарага же ишке таасир этеби?
Ижара берүүчүлөр көп учурда текшеришет (көпчүлүгү 600+ талап кылат). Жумушка дээрлик таасир этпейт, бирок каржы тармагындагы кызматтарда маанилүү болушу мүмкүн. Таасирди азайтуу үчүн 580+ деңгээлге тез көтөрүңүз.